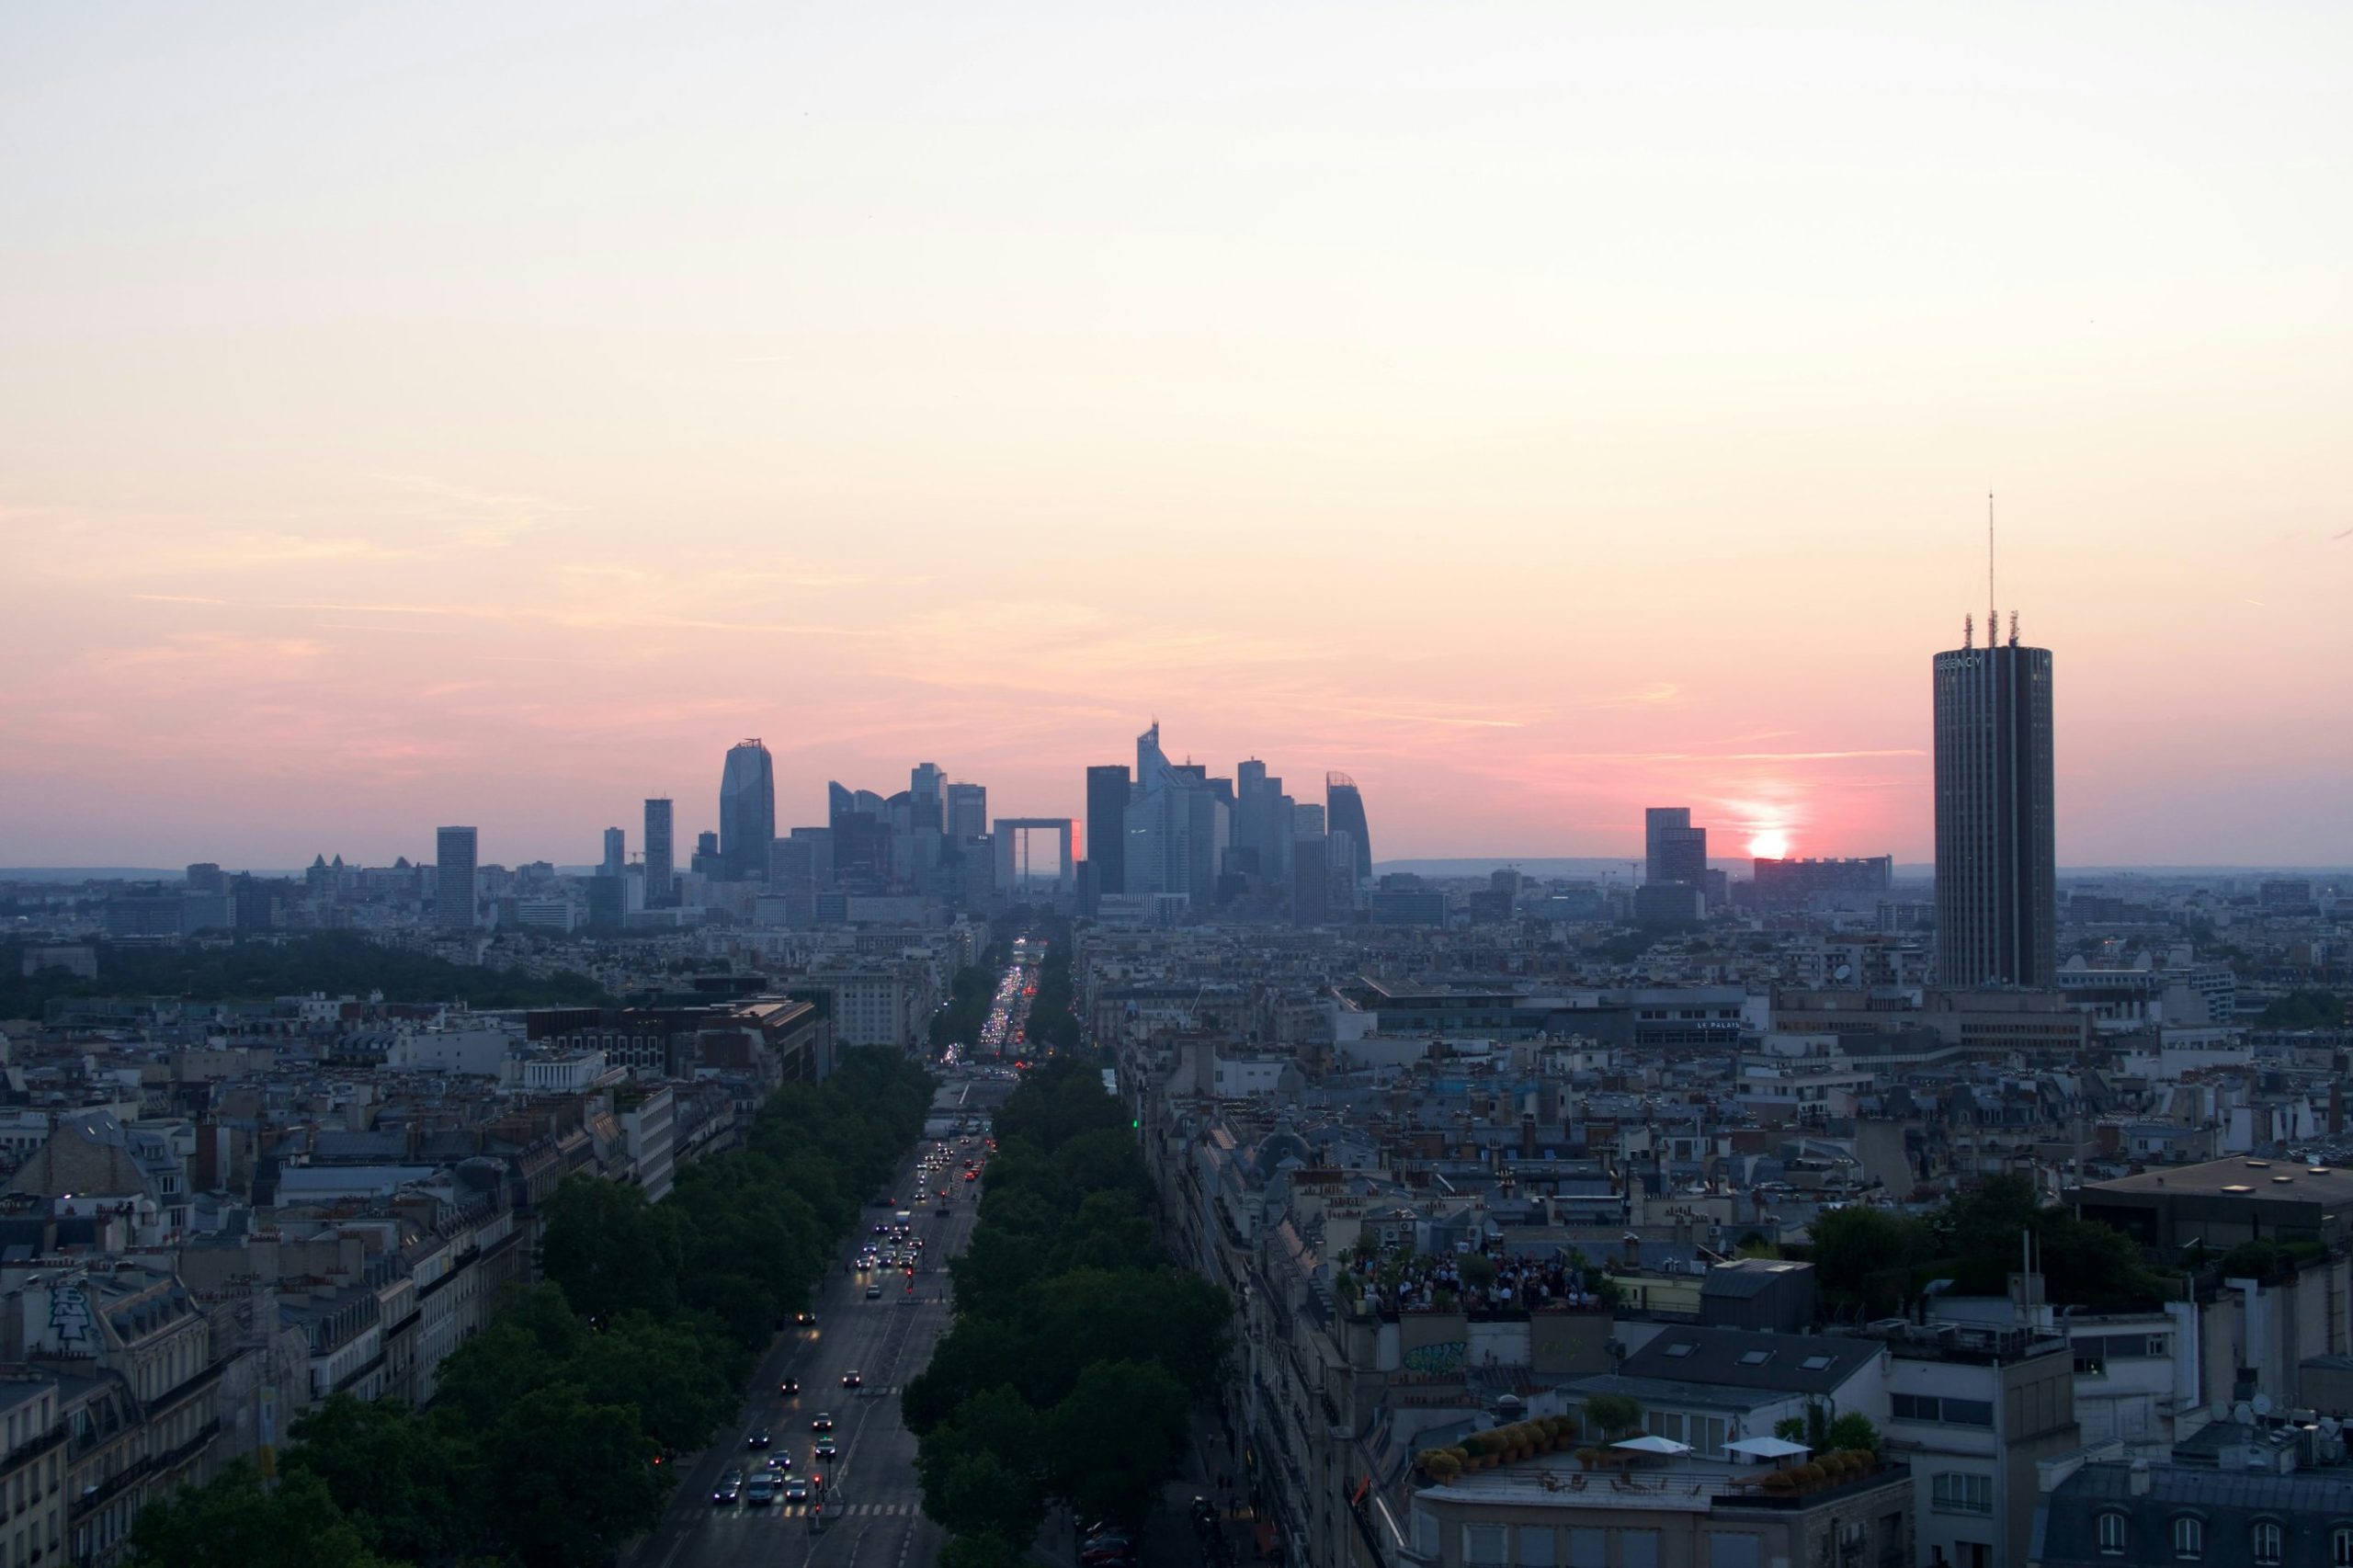
Les tours de La Défense au coucher du soleil, au bout de l'avenue de la Grande-Armée

“An investment operation is one which, upon thorough analysis, promises safety of principal and an adequate return. Operations not meeting these requirements are speculative.”

« Une opération d'investissement est celle qui, après une analyse approfondie, garantit la sécurité du capital et un rendement satisfaisant. Les opérations qui ne remplissent pas ces conditions sont spéculatives. »

Security Analysis (1934), Benjamin Graham & David Dodd

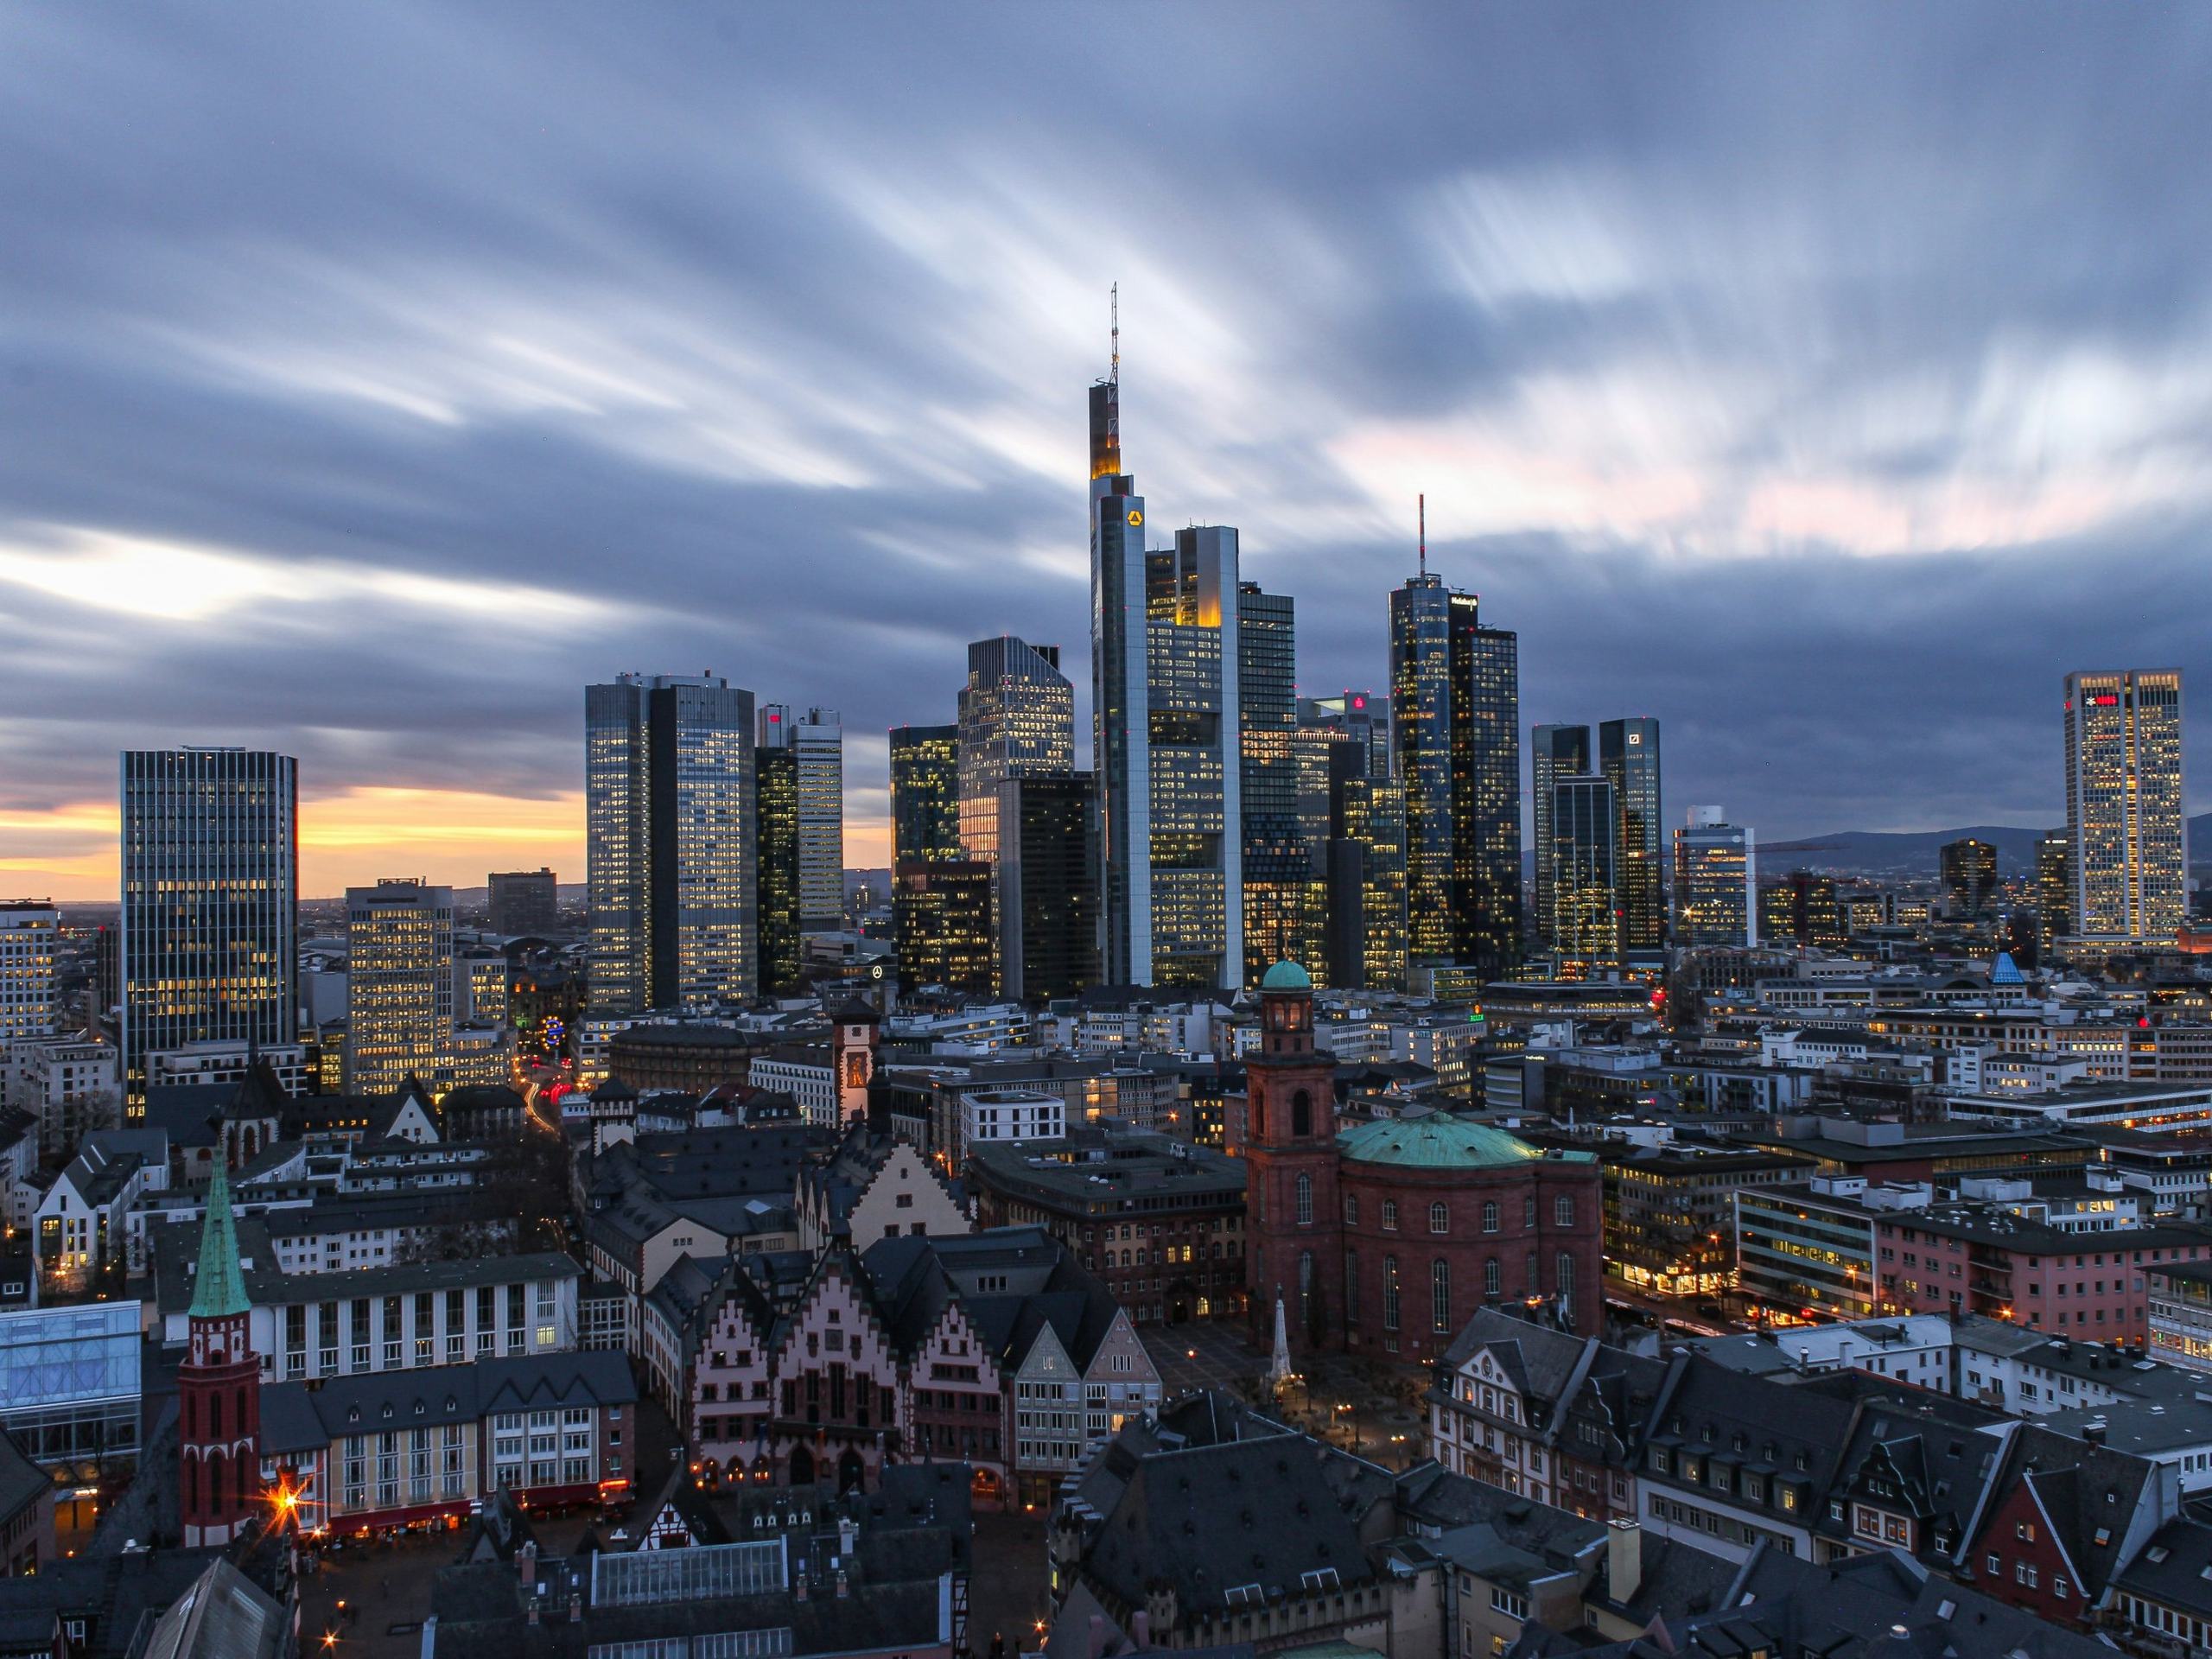
Les gratte-ciel de Francfort à la tombée de la nuit, au-dessus de la vieille ville

“Value investing is at its core the marriage of a contrarian streak and a calculator.”

« L'investissement value est, au fond, le mariage d'un esprit à contre-courant et d'une calculatrice. »

Margin of Safety: Risk-Averse Value Investing Strategies for the Thoughtful Investor (1991), Seth Klarman

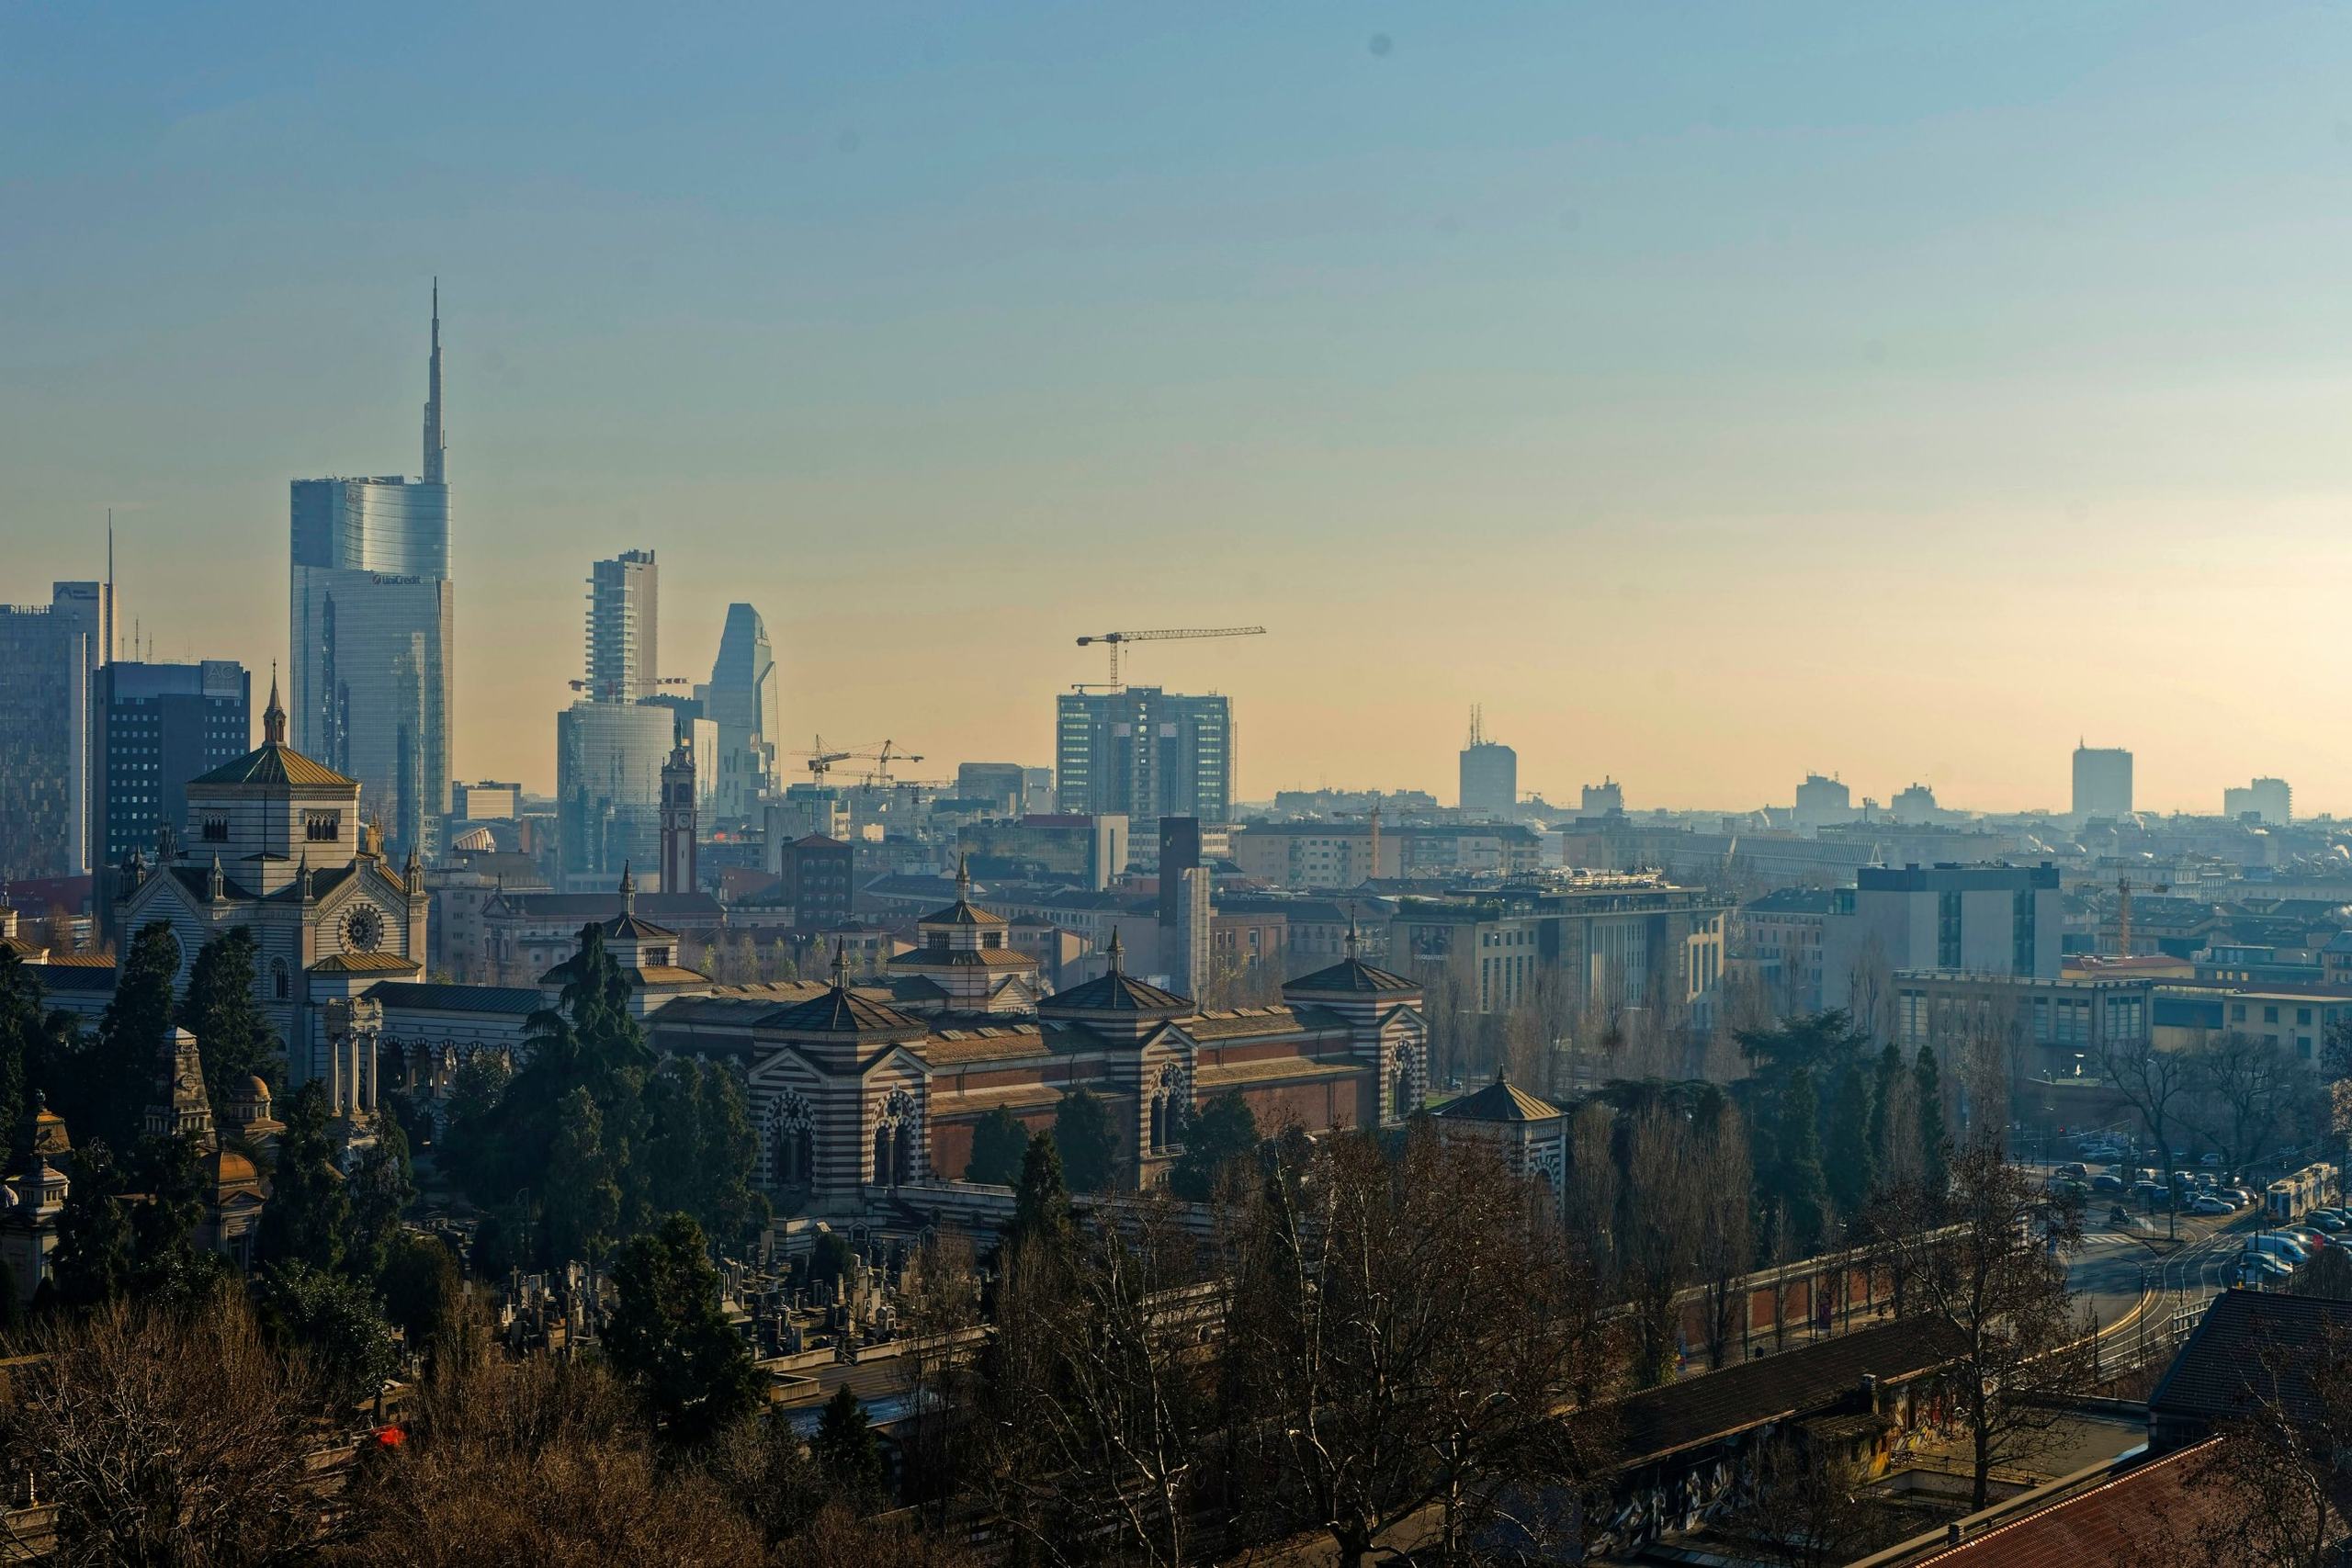
Les tours du quartier d'affaires de Porta Nuova à Milan

“The intelligent investor is a realist who sells to optimists and buys from pessimists.”

« L'investisseur intelligent est un réaliste qui vend aux optimistes et achète aux pessimistes. »

The Intelligent Investor (1949), Benjamin Graham

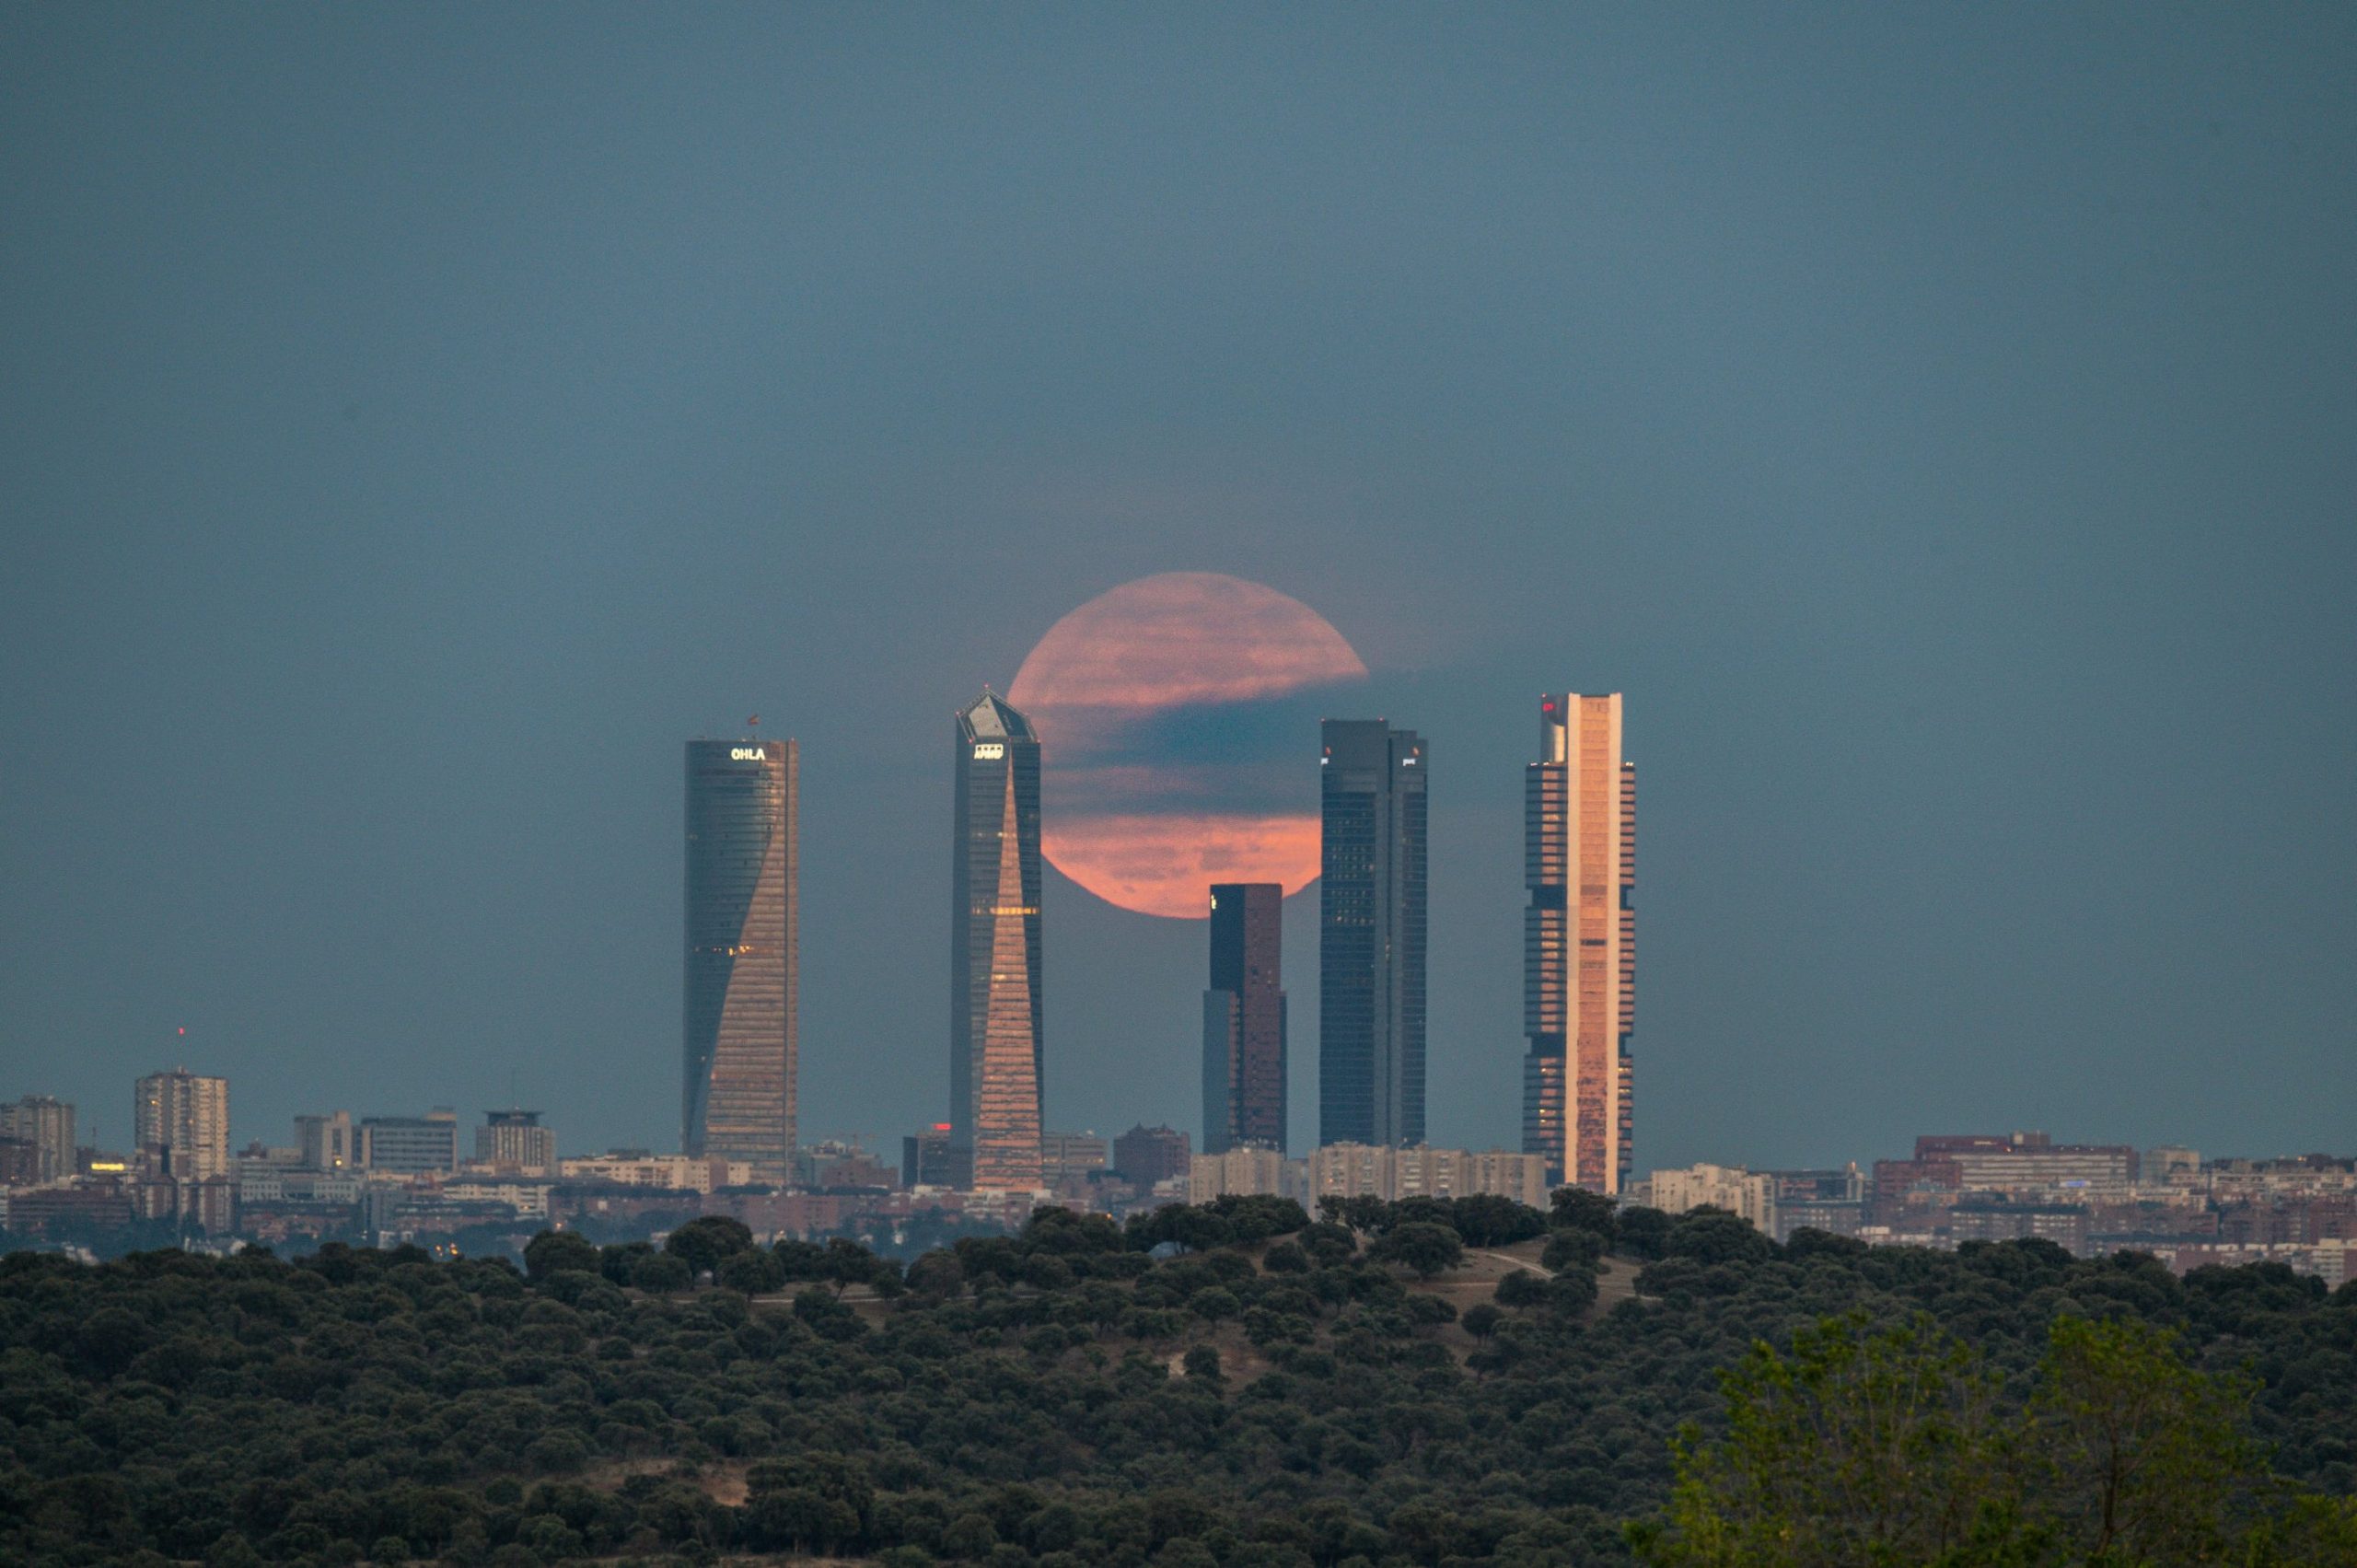
Les Cuatro Torres de Madrid devant la pleine lune

“We simply attempt to be fearful when others are greedy and to be greedy only when others are fearful.”

« Nous essayons simplement d'être craintifs quand les autres sont avides, et avides seulement quand les autres sont craintifs. »

Lettre aux actionnaires de Berkshire Hathaway (1986), Warren Buffett

Introduction

Ce site rassemble mes réflexions d’investisseur particulier sur la sélection de valeurs.

Je ne m’estime pas capable de prédire les tendances du marché ni de repérer à l’avance les grands gagnants de demain. De ce fait, plutôt que de parier sur l’avenir, je préfère m’appuyer sur ce qui se mesure aujourd’hui : les comptes des entreprises et quelques ratios précis, détaillés plus bas. L’idée est d’acheter des sociétés cotées nettement en dessous de leur valeur estimée, puis de les conserver le temps que le marché réduise cet écart.

Je m’intéresse surtout aux small et mid caps. Moins suivies par les analystes et moins détenues par les grands fonds, elles voient leur cours s’éloigner plus souvent de leur valeur, dans un sens comme dans l’autre. Elles laissent donc plus de chances de trouver des titres décotés, à condition d’être patient.

Je vends une ligne quand son cours rejoint une valeur estimée raisonnable, quand les raisons qui m’ont fait l’acheter ne tiennent plus, ou quand une autre opportunité me paraît nettement plus décotée.

Politique d’investissement

Synthèse

N°CritèreObjectif principal
1PER entre 5 et 12Trouver des actions sous-évaluées tout en évitant les value traps
2Croissance du CA sur au moins le dernier exerciceS’assurer d’une dynamique commerciale minimale
3ROE ≥ 10 %Sélectionner des entreprises rentables sur fonds propres
4Capitalisation entre 500 M€ et 10 Md€Viser les small et mid caps avec potentiel de revalorisation et moins de risque structurel
5Dette nette / EBITDA < 3Éviter les entreprises trop endettées, préserver la solidité financière
6Marge nette > 3 %Cibler des modèles économiques rentables et résistants

Principes de sélection des valeurs

Pour qu’une valeur puisse être choisie pour une étude plus approfondie, elle doit réunir certaines caractéristiques. Si ces caractéristiques sont réunies, alors la valeur est retenue et on pousse plus loin l’étude de ses fondamentaux. Les ratios doivent également être recontextualisés selon l’industrie et la géographie dans lesquelles l’entreprise exerce.

PER entre 5 et 12

PER (Price-Earnings Ratio) : ratio financier qui mesure le nombre de fois que le bénéfice net est « contenu » dans le prix de l’action. Il se calcule en divisant le cours de l’action par le bénéfice net par action (BPA). Il permet d’évaluer combien les investisseurs paient pour 1 euro de bénéfice.

Éviter les entreprises en détresse extrême (PER trop bas)

Un PER inférieur à 5 peut sembler très attractif, mais il est souvent le signe de difficultés structurelles ou conjoncturelles importantes : chute des bénéfices, endettement excessif, obsolescence du modèle économique, risques juridiques ou fiscaux, etc. En sélectionnant des entreprises avec un PER au-dessus de 5, on cherche à éviter les « pièges de valeur » (value traps), c’est-à-dire des titres paraissant bon marché mais qui continuent de sous-performer.

Capturer une décote sans sacrifier la qualité

Un PER inférieur à la moyenne historique du marché (généralement autour de 15-16 pour les marchés développés) indique une décote potentielle. En ciblant un PER maximum de 12, on cherche à identifier des entreprises temporairement sous-évaluées, mais dont les fondamentaux restent solides : rentabilité, capacité à générer du cash-flow, bonne gouvernance.

Exclure les entreprises de croissance spéculatives

En excluant les entreprises avec des PER supérieurs à 12, on s’écarte volontairement des sociétés de croissance très valorisées, souvent sensibles aux hausses de taux, aux révisions d’analystes, et à des effets de mode. Cela permet de rester fidèle à une philosophie d’investissement fondée sur les fondamentaux et la discipline.

Croissance du CA depuis au moins un exercice

Dans une stratégie value, il ne suffit pas de rechercher des entreprises sous-évaluées sur des critères de valorisation (comme le PER). Il est également essentiel de s’assurer que l’entreprise est encore en dynamique et capable de générer de la croissance, même modeste. C’est pourquoi on privilégie les sociétés dont le chiffre d’affaires est en croissance sur au moins le dernier exercice.

Vérifier la vitalité économique de l’entreprise

Un chiffre d’affaires en progression, même légère, indique que l’entreprise conserve une traction commerciale : elle vend davantage ou augmente ses prix. Cela est un signe de pertinence de l’offre, de résilience concurrentielle, voire de demande structurelle pour ses produits ou services. À l’inverse, une baisse continue du CA peut signaler une perte de parts de marché ou un secteur en déclin. Une entreprise qui parvient à faire croître ses ventes, même dans un environnement économique incertain, montre souvent qu’elle dispose d’un avantage concurrentiel, d’un bon positionnement produit ou d’une capacité d’adaptation stratégique.

Différencier une vraie valeur d’un « piège de valeur »

Une entreprise peut sembler bon marché (PER bas, P/B faible), mais si son chiffre d’affaires décline régulièrement, cela peut indiquer des difficultés profondes. En exigeant au moins un exercice de croissance du CA, on filtre les entreprises qui montrent des signes de rebond ou de stabilité, et on évite les value traps.

ROE supérieur ou égal à 10 %

Le Return on Equity (ROE), ou rendement des capitaux propres, mesure la rentabilité nette générée par l’entreprise pour chaque euro investi par les actionnaires. Il se calcule en divisant le résultat net par les capitaux propres.

Filtrer les entreprises de qualité dans l’univers value

Dans l’approche value, il est essentiel de ne pas se limiter à des entreprises « bon marché », mais de rechercher également des entreprises solides, capables de dégager des bénéfices récurrents. Un ROE ≥ 10 % permet d’identifier les sociétés ayant un certain avantage concurrentiel, une gestion efficace et une rentabilité structurellement saine.

Renforcer la marge de sécurité

Une entreprise rentable a davantage de capacité à absorber les chocs économiques, à financer sa croissance sans recourir excessivement à l’endettement, et à verser des dividendes. Cette solidité financière renforce la marge de sécurité exigée dans toute stratégie value, en réduisant le risque de dégradation des fondamentaux.

Un ratio de synthèse : la décomposition de DuPont

Selon la formule de DuPont, le ROE se décompose ainsi : ROE = (Résultat net / Chiffre d’affaires) × (Chiffre d’affaires / Actif total) × (Actif total / Capitaux propres), soit marge nette × rotation des actifs × levier financier. Il résume donc en un seul chiffre la rentabilité, l’efficacité dans l’utilisation des actifs et la structure financière de l’entreprise. Cette décomposition permet aussi de vérifier l’origine d’un ROE élevé : s’il provient surtout de l’endettement, il est moins solide, d’où l’intérêt de le combiner avec le critère Dette nette / EBITDA.

Capitalisation entre 500 millions et 10 milliards d’euros

Éviter les très petites capitalisations trop risquées

Les sociétés dont la capitalisation est inférieure à 500 millions d’euros présentent souvent une liquidité très faible, une volatilité élevée, et des risques opérationnels accrus (dépendance à un seul produit, à un dirigeant, ou à un financement). En excluant ces très petites capitalisations, on réduit l’exposition aux entreprises les plus vulnérables ou opaques.

Maximiser le potentiel de revalorisation

Les petites et moyennes capitalisations (small et mid caps), souvent sous-couvertes par les analystes, sont plus susceptibles d’être mal valorisées par le marché, ce qui crée des opportunités d’arbitrage value. Une entreprise rentable, peu suivie et mal valorisée a plus de chances de connaître une revalorisation progressive à mesure que ses fondamentaux sont reconnus.

Combiner robustesse et flexibilité

Les sociétés entre 500 millions et 10 milliards d’euros disposent généralement d’une taille critique suffisante pour être stables, rentables et diversifiées, tout en gardant une agilité opérationnelle. Elles peuvent encore croître rapidement, innover, ou se faire racheter par des acteurs plus gros, ce qui ajoute une option de croissance externe ou spéculative à l’investissement.

Limiter les effets de taille trop importants

À l’inverse, les grandes capitalisations (au-delà de 10 milliards d’euros) sont souvent sur-analysées, survalorisées et très suivies, ce qui réduit les inefficiences de marché et donc l’intérêt pour une stratégie value. Leur potentiel de croissance est souvent plus limité, et les cours intègrent davantage d’informations, laissant moins de place aux écarts de valorisation exploitables.

Dette nette / EBITDA inférieur à 3

Le ratio Dette nette / EBITDA mesure la capacité d’une entreprise à rembourser sa dette nette (dette financière diminuée de la trésorerie) grâce à ses résultats opérationnels (EBITDA = bénéfice avant intérêts, impôts, dépréciation et amortissements). En retenant un seuil inférieur à 3, on cherche à sélectionner des entreprises financièrement saines, dans le respect d’une philosophie value qui privilégie la solidité des fondamentaux.

Limiter le risque de solvabilité

Un ratio inférieur à 3 signifie que l’entreprise pourrait, en théorie, rembourser sa dette nette en moins de 3 ans avec son EBITDA actuel. C’est une barrière de protection contre les entreprises trop endettées, plus vulnérables en période de ralentissement économique, de hausse des taux ou de tension sur les marchés de crédit.

Préserver la capacité d’investissement

Une dette maîtrisée permet à l’entreprise de conserver de la flexibilité financière : elle peut investir, innover, racheter des concurrents ou verser un dividende sans être étranglée par ses charges d’intérêts. Ce critère reflète la volonté de sélectionner des sociétés capables de croître ou de résister sans dépendre d’un refinancement constant.

Réduire le risque de destruction de valeur

Un levier trop élevé peut conduire à des comportements destructeurs de valeur : dilution des actionnaires, cessions précipitées d’actifs, réduction des dépenses d’innovation ou de maintenance. En ciblant un ratio inférieur à 3, on cherche à éviter les entreprises fragiles ou en situation de dépendance bancaire.

Marge nette supérieure à 3 %

La marge nette mesure la rentabilité globale d’une entreprise. Elle correspond au résultat net divisé par le chiffre d’affaires, et exprime la part des revenus conservée après déduction de l’ensemble des charges (charges d’exploitation, charges financières et impôts). Dans cette stratégie value, on privilégie les entreprises affichant une marge nette supérieure à 3 %, pour les raisons suivantes :

S’assurer de la rentabilité du modèle économique

Une marge nette > 3 % signifie que l’entreprise dégage un bénéfice réel une fois l’ensemble de ses charges payées. Elle ne dépend pas uniquement de revenus exceptionnels, de politiques fiscales avantageuses ou de montages comptables. Ce critère garantit que l’activité est rentable, ce qui est fondamental pour une analyse value centrée sur la solidité intrinsèque.

Écarter les entreprises à fort levier opérationnel

Les entreprises avec des marges trop faibles (proches de 0 %) sont très sensibles aux variations de coûts (matières premières, salaires, énergie) ou à des baisses modestes de chiffre d’affaires. Une marge nette > 3 % permet de sélectionner des sociétés capables de mieux résister aux chocs économiques ou sectoriels, car elles disposent d’un coussin de sécurité opérationnel.

Identifier des modèles économiques efficaces

Une marge nette saine est souvent le reflet d’un avantage concurrentiel durable : pricing power, maîtrise des coûts, efficacité de la chaîne de valeur, différenciation produit. Ces éléments renforcent la qualité de l’entreprise, tout en restant dans une approche value disciplinée (achat d’une bonne entreprise à bon prix).

Favoriser la génération de cash-flow

Une bonne marge nette est généralement corrélée à une forte capacité de génération de cash-flow, élément central dans la création de valeur pour l’actionnaire. Cela augmente la probabilité que l’entreprise puisse réinvestir, distribuer un dividende ou réduire sa dette, autant de leviers qui soutiennent la performance à long terme du titre.

Les points bonus

Ces critères ne sont pas éliminatoires : une valeur qui les remplit en plus des critères de sélection devient simplement plus attractive.

Un EV/EBITDA faible

La valeur d’entreprise (capitalisation + dette nette) rapportée à l’EBITDA permet de comparer des sociétés quelle que soit leur structure financière : un multiple faible par rapport au secteur et à son historique signale une décote sur l’ensemble de l’entreprise, et pas seulement sur ses actions.

Un Price/FCF faible

Le rapport entre la capitalisation et le free cash-flow mesure ce que l’on paie pour le cash réellement disponible après investissements ; plus difficile à embellir que le bénéfice comptable, il confirme qu’un PER bas repose sur une génération de cash effective.

Un ratio CA/Capitalisation supérieur à 1

Un chiffre d’affaires supérieur à la capitalisation signifie que le marché valorise l’entreprise à moins d’une année de ventes, et plusieurs études (Senchack & Martin, 1987 ; Barbee, Mukherji & Raines, 1996) montrent qu’en moyenne les actions présentant ce profil surperforment le marché.